お気軽にお問い合わせください。
営業時間:
10:00~18:00
*ご予約の際は時間外対応致します
*ご予約の際は時間外対応致します
法定相続人の確認から土地・建物の評価、税額控除まで。段階ごとに見通しを立て、必要に応じて売却相談へつなげましょう。
相続税の計算、最初に知りたいのは「何から始めるか」
- 法定相続人を確認する:戸籍などをもとに相続人を確定します。相続放棄があった場合も、基礎控除などの計算上の人数は税法上のルールに沿って確認します。
- 基礎控除を計算する:基礎控除額は「3,000万円+600万円×法定相続人の数」です。遺産の課税価格がこの額を超えるかが、申告の要否を検討する目安になります。
- 課税価格を整理する:預貯金や有価証券だけでなく、土地・建物などの不動産、一定の生前贈与、債務や葬式費用なども確認します。財産の種類ごとに評価や加算・控除の扱いが異なります。
- 相続税の総額を計算する:課税遺産総額を法定相続分で取得したものとして各人に振り分け、税率を適用して相続税の総額を算出します。その後、実際の取得割合に応じて各人の税額を計算します。
- 税額控除などを確認する:配偶者の税額軽減や未成年者控除など、適用できる制度がないか確認します。要件や申告の有無が関係するため、個別の状況に応じた判断が必要です。
- 不動産は早めに現状を把握する:所在地、名義、利用状況、境界や登記の状況を確認しましょう。売却を検討する場合は、評価や相続手続きと並行して進め方を整理できます。
相続税は、財産の合計額にそのまま税率を掛けるものではありません。法定相続人の人数を確認し、基礎控除を差し引いて課税遺産総額を求め、税額を計算した後に各種控除を適用する流れで整理します。土地や建物は評価方法や権利関係の確認に時間がかかることもあるため、相続が発生したら早めに財産の全体像を把握することが大切です。
まずは相続人を確定——法定相続人の数え方を整理
順位と家族関係を確認し、基礎控除の土台を整える
-
Point 01
配偶者と血族の順位配偶者は常に相続人となり、血族には順位があります。子がいる場合は子が第1順位、子がいない場合は父母など直系尊属が第2順位、いずれもいない場合は兄弟姉妹が第3順位です。先順位の人がいると、後順位の人は相続人になりません。 -
Point 02
人数に影響するケース子が先に亡くなっている場合、その子の子が代襲相続人となることがあります。また養子も原則として法定相続人に含まれますが、相続税の基礎控除計算で人数に算入できる養子の数には制限があります。家族関係に応じた確認が必要です。 -
Point 03
戸籍で関係を確認する法定相続人の人数は、基礎控除額や税額計算に関わるため、記憶や家族の申告だけで判断せず、出生から死亡までの戸籍などで確認することが大切です。相続関係が複雑な場合は、専門家に相談しながら必要書類を整理しましょう。
基礎控除はいくら?相続税がかかるかの最初の目安
この金額と比べるのは、預貯金や不動産などの財産を単純に合計した額ではなく、債務や葬式費用などを考慮した正味の遺産額です。土地・建物は相続税の計算上の評価額を確認する必要があり、現金のように額面だけで判断できるとは限りません。借入金など差し引けるものや、相続時精算課税の適用を受けた贈与財産など加算対象となるものも確認し、全体を整理してから比較します。
正味の遺産額が基礎控除額を超える場合は、相続税の申告が必要となる可能性があります。一方、基礎控除額以下であれば、一般には相続税はかかりません。ただし、配偶者の税額軽減や小規模宅地等の特例などを利用する場合、税額がゼロになることがあっても申告が必要となるケースがあります。相続人の構成、財産の内容、過去の贈与などによって判断が変わるため、基礎控除額との比較だけで結論を決めないことが大切です。
不動産を含む相続では、評価や共有関係の確認に時間がかかることもあります。土地・建物の資料や相続関係が分かる書類を早めに整理し、税理士などの専門家に申告の要否を確認しましょう。住まいプラザでは、尾張エリアの不動産について売却を含むご相談を承り、必要に応じて専門家と連携しながら、相続後の選択肢を整理するお手伝いをしています。税額の判断や申告手続きは個別事情によって異なりますので、税務については税理士等へご確認ください。

不動産も預貯金も漏れなく確認——課税価格の合計額を出す
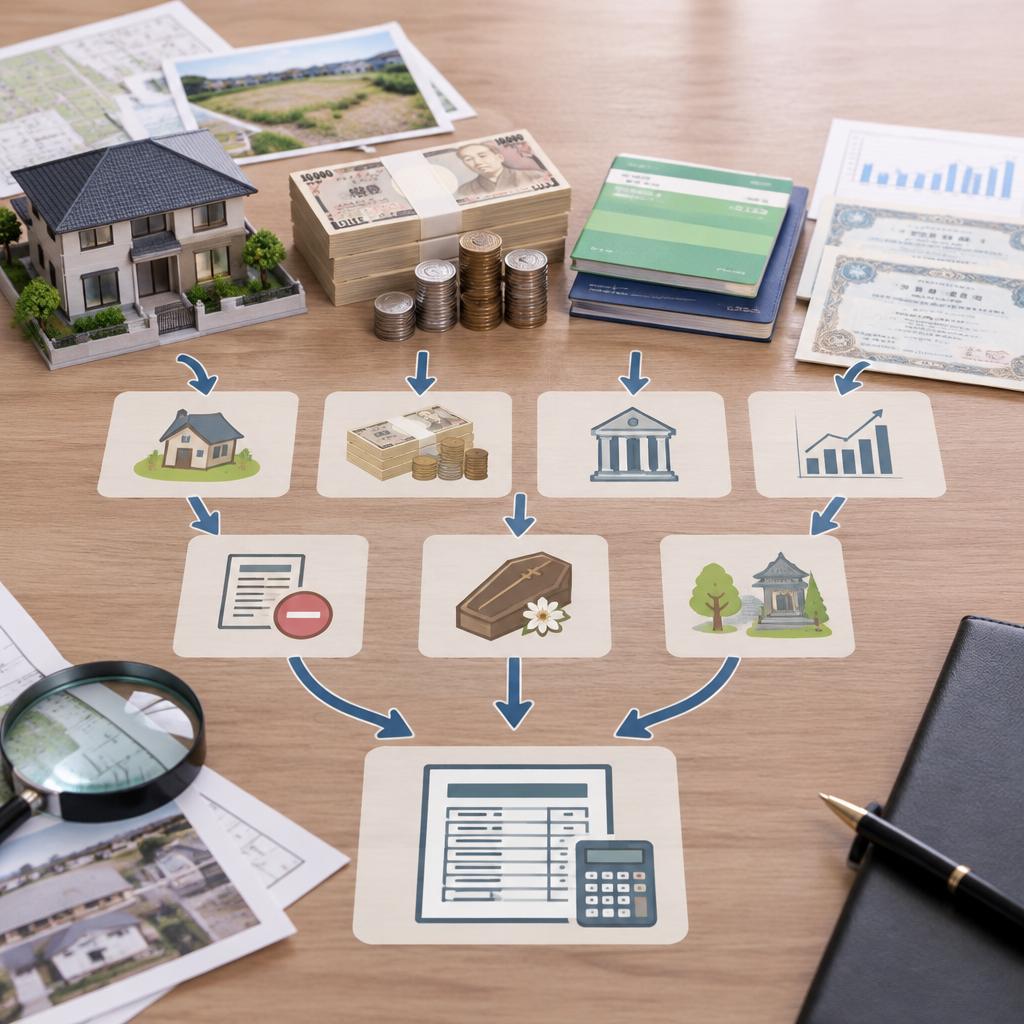
基礎控除と比べる正味の遺産額を確認するには、まず相続開始時点での財産を幅広く洗い出し、相続税の計算に含めるものと差し引けるものを整理します。土地・建物のほか、現金、預貯金、有価証券、自動車、貴金属なども確認対象です。名義だけで判断せず、実際の所有者や資金の出どころ、相続開始時点の残高なども資料に沿って確認しましょう。生命保険金や死亡退職金などは、相続税上の扱いが通常の財産と異なる場合があるため、契約内容や受取人も確認が必要です。
財産の一覧を作ったら、借入金や未払金などの債務、一定の要件を満たす葬式費用を確認し、差し引ける金額を整理します。一方、墓地や仏具などの非課税財産は、一般の財産と分けて扱います。何が差し引けるか、非課税となるかは状況によって異なるため、領収書、残高証明書、契約書などの根拠資料を保管し、個別に確認することが大切です。
不動産は、預貯金のように残高を確認するだけでは評価できません。土地は所在地や形状、面積、接道状況、利用状況、権利関係などを確認し、建物も固定資産税評価額や登記内容、現況を照らし合わせて評価の基礎を整理します。共有持分、借地権、貸家・貸地などがある場合は、権利関係によって評価や手続きが変わることがあります。固定資産税の課税明細書、登記事項証明書、公図、測量図などを集め、必要に応じて現地の状況も確認しましょう。
こうして財産の評価額を合計し、債務や葬式費用などを差し引いて課税価格の全体像を整理します。この段階で不動産の所在や名義、境界、利用状況に不明点が残ると、後の申告や売却の検討に影響することがあります。相続した土地・建物の評価や今後の売却について迷う場合は、資料をそろえたうえで税理士などの専門家にも確認し、尾張地域の不動産事情に詳しい住まいプラザへご相談ください。相続登記や測量などが必要なケースも、関係する専門家と連携しながら整理をお手伝いします。
財産の一覧を作ったら、借入金や未払金などの債務、一定の要件を満たす葬式費用を確認し、差し引ける金額を整理します。一方、墓地や仏具などの非課税財産は、一般の財産と分けて扱います。何が差し引けるか、非課税となるかは状況によって異なるため、領収書、残高証明書、契約書などの根拠資料を保管し、個別に確認することが大切です。
不動産は、預貯金のように残高を確認するだけでは評価できません。土地は所在地や形状、面積、接道状況、利用状況、権利関係などを確認し、建物も固定資産税評価額や登記内容、現況を照らし合わせて評価の基礎を整理します。共有持分、借地権、貸家・貸地などがある場合は、権利関係によって評価や手続きが変わることがあります。固定資産税の課税明細書、登記事項証明書、公図、測量図などを集め、必要に応じて現地の状況も確認しましょう。
こうして財産の評価額を合計し、債務や葬式費用などを差し引いて課税価格の全体像を整理します。この段階で不動産の所在や名義、境界、利用状況に不明点が残ると、後の申告や売却の検討に影響することがあります。相続した土地・建物の評価や今後の売却について迷う場合は、資料をそろえたうえで税理士などの専門家にも確認し、尾張地域の不動産事情に詳しい住まいプラザへご相談ください。相続登記や測量などが必要なケースも、関係する専門家と連携しながら整理をお手伝いします。
課税遺産総額から相続税の総額へ——計算の流れを見える化
課税価格の合計額を整理したら、次は基礎控除を差し引き、相続税の計算の土台となる「課税遺産総額」を求めます。計算の基本は、課税価格の合計額から「3,000万円+600万円×法定相続人の数」で算出した基礎控除額を差し引くことです。差し引いた結果がゼロ以下であれば、原則として相続税はかかりません。ただし、特例の適用や申告の要否は個別の事情によって異なるため、金額だけで判断せず確認が必要です。
課税遺産総額がある場合は、その金額を実際の遺産分割どおりに各相続人へ割り振るのではなく、いったん法定相続分で取得したものと仮定して、相続人ごとの取得金額を計算します。それぞれの金額に、取得金額に応じた相続税率を適用し、速算表の控除額を差し引いて各人分の税額を算出。その合計が相続税の総額となります。この段階では、遺産を誰がどの割合で受け取るかは、税額の総額を計算するための仮定として扱われます。
その後、相続税の総額を実際の取得割合に応じて各人に割り振り、配偶者の税額軽減や未成年者控除など、該当する税額控除を反映して各人の納付額を整えます。そのため、相続税の総額が同じでも、遺産分割の内容や相続人それぞれの状況によって、最終的な負担額は異なります。配偶者の軽減などは適用要件や申告手続きの確認も欠かせません。
土地や建物が含まれる相続では、評価額や共有持分、借入金などの整理が計算結果に影響することがあります。評価や分割方法に迷う場合は、税理士などの専門家に確認しながら、財産資料と相続人の状況を順序立てて整理しましょう。株式会社住まいプラザでは、尾張エリアの不動産について現状や売却のご相談を承り、必要に応じて専門家との連携も含めた進め方をご案内します。
課税遺産総額がある場合は、その金額を実際の遺産分割どおりに各相続人へ割り振るのではなく、いったん法定相続分で取得したものと仮定して、相続人ごとの取得金額を計算します。それぞれの金額に、取得金額に応じた相続税率を適用し、速算表の控除額を差し引いて各人分の税額を算出。その合計が相続税の総額となります。この段階では、遺産を誰がどの割合で受け取るかは、税額の総額を計算するための仮定として扱われます。
その後、相続税の総額を実際の取得割合に応じて各人に割り振り、配偶者の税額軽減や未成年者控除など、該当する税額控除を反映して各人の納付額を整えます。そのため、相続税の総額が同じでも、遺産分割の内容や相続人それぞれの状況によって、最終的な負担額は異なります。配偶者の軽減などは適用要件や申告手続きの確認も欠かせません。
土地や建物が含まれる相続では、評価額や共有持分、借入金などの整理が計算結果に影響することがあります。評価や分割方法に迷う場合は、税理士などの専門家に確認しながら、財産資料と相続人の状況を順序立てて整理しましょう。株式会社住まいプラザでは、尾張エリアの不動産について現状や売却のご相談を承り、必要に応じて専門家との連携も含めた進め方をご案内します。
税額控除と不動産の手続き——見落としを防ぐ確認ポイント
相続税の総額を求めた後は、実際に財産を取得した人ごとに税額を割り振り、適用できる税額控除などを確認します。代表的なものに、配偶者が取得した財産について一定の限度まで相続税が軽減される「配偶者の税額軽減」や、相続人が未成年の場合に年齢などに応じて税額を差し引く「未成年者控除」があります。このほかにも、障害者控除、相次相続控除、贈与税額控除など、状況に応じて検討する制度があります。ただし、適用にはそれぞれ要件があり、遺産分割の状況や過去の相続・贈与などによって扱いが異なるため、制度名だけで判断せず個別に確認することが大切です。
相続税の申告と納付は、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に行います。期限までに遺産分割がまとまらない場合でも、申告が必要となることがあります。未分割で申告した後に配偶者の税額軽減などを適用する場合には、所定の手続きや期限の確認が必要になるため、早めに税理士へ相談しましょう。戸籍、預貯金や有価証券の資料、不動産の登記事項証明書、固定資産税の資料などを整理しておくと、財産の把握や申告準備を進めやすくなります。
土地や建物を相続する場合は、税務上の評価だけでなく、相続登記の手続き、境界や測量の確認、共有者間の調整なども並行して考える必要があります。利用予定のない空き家は、建物の状態や管理の負担、周辺環境を確かめたうえで、維持するのか、活用するのか、売却するのかを検討します。売却を考える際も、相続登記や測量、残置物の整理、建物の修繕・解体の要否など、事前に確認したい事項は物件ごとに異なります。
相続税の計算や控除の適用、申告の要否は税理士など税務の専門家にご確認ください。株式会社住まいプラザでは、一宮市を中心とする尾張エリアで、不動産の状況確認から相続登記や測量に関する専門家との連携、空き家の処分や売却相談までお手伝いしています。税務の確認と並行して不動産の今後を整理したい方は、まずは物件や相続の状況をお聞かせください。
相続税の申告と納付は、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に行います。期限までに遺産分割がまとまらない場合でも、申告が必要となることがあります。未分割で申告した後に配偶者の税額軽減などを適用する場合には、所定の手続きや期限の確認が必要になるため、早めに税理士へ相談しましょう。戸籍、預貯金や有価証券の資料、不動産の登記事項証明書、固定資産税の資料などを整理しておくと、財産の把握や申告準備を進めやすくなります。
土地や建物を相続する場合は、税務上の評価だけでなく、相続登記の手続き、境界や測量の確認、共有者間の調整なども並行して考える必要があります。利用予定のない空き家は、建物の状態や管理の負担、周辺環境を確かめたうえで、維持するのか、活用するのか、売却するのかを検討します。売却を考える際も、相続登記や測量、残置物の整理、建物の修繕・解体の要否など、事前に確認したい事項は物件ごとに異なります。
相続税の計算や控除の適用、申告の要否は税理士など税務の専門家にご確認ください。株式会社住まいプラザでは、一宮市を中心とする尾張エリアで、不動産の状況確認から相続登記や測量に関する専門家との連携、空き家の処分や売却相談までお手伝いしています。税務の確認と並行して不動産の今後を整理したい方は、まずは物件や相続の状況をお聞かせください。
相続した土地・戸建ての扱いに迷ったら、まず無料相談へ
不動産を含む相続では、「土地や建物の評価をどう確認すればよいか」「売却するとしたら、どのくらいの価格が見込めるか」「相続登記や測量が必要か」など、税額計算だけでは解決しにくい疑問も生じます。まずは物件の所在地や種類、現在の利用状況、相続人の間で決まっていることなどを整理し、必要な確認事項を一つずつ把握することが大切です。住まいプラザでは、一宮市を中心に尾張エリアの不動産について、現状の確認から売却に向けた相談までお手伝いしています。
土地・建物の評価や相続税の申告に関する税務判断は、物件の状況や権利関係、適用される制度によって異なります。必要に応じて税理士へ確認し、相続登記は司法書士、境界や測量の確認は土地家屋調査士など、内容に応じた専門家との連携を通じて手続きを整理します。空き家の管理や解体・リフォームの検討、売却時の査定や販売方法についても、状況に合わせてご相談いただけます。税額を確定するものではありませんが、不動産に関する情報を把握し、次に何を確認すべきか見通しを立てるための窓口としてご利用ください。
ご相談は事前のご予約をおすすめしています。お電話のほか、遠方にお住まいの場合は電話やオンラインでのご相談にも対応可能です。営業時間は10時から18時、水曜日は定休日ですが、ご予約により時間外の対応も行っています。まずは無料相談で、物件の所在地やお困りごとをお聞かせください。オフィスには駐車場を備え、名鉄新木曽川駅からも徒歩圏内です。相続税の申告や納税期限については税理士・税務署などにも確認しながら、不動産の手続きや売却の選択肢を一緒に整理していきましょう。
土地・建物の評価や相続税の申告に関する税務判断は、物件の状況や権利関係、適用される制度によって異なります。必要に応じて税理士へ確認し、相続登記は司法書士、境界や測量の確認は土地家屋調査士など、内容に応じた専門家との連携を通じて手続きを整理します。空き家の管理や解体・リフォームの検討、売却時の査定や販売方法についても、状況に合わせてご相談いただけます。税額を確定するものではありませんが、不動産に関する情報を把握し、次に何を確認すべきか見通しを立てるための窓口としてご利用ください。
ご相談は事前のご予約をおすすめしています。お電話のほか、遠方にお住まいの場合は電話やオンラインでのご相談にも対応可能です。営業時間は10時から18時、水曜日は定休日ですが、ご予約により時間外の対応も行っています。まずは無料相談で、物件の所在地やお困りごとをお聞かせください。オフィスには駐車場を備え、名鉄新木曽川駅からも徒歩圏内です。相続税の申告や納税期限については税理士・税務署などにも確認しながら、不動産の手続きや売却の選択肢を一緒に整理していきましょう。
【損をしないシリーズ掲載店】
当社は、「空き家対策フル活用ドットコム」を始め「損をしないシリーズ」の掲載をしています
相続した空き家・空き地の売却は、当社にお任せください
「不動産終活」・「家族信託」
超高齢化社会に貢献すべく、認定不動産終活士・相続アドバイザーとして活動しています
相続した空き家・空き地の相談はお任せください
Contact お問い合わせ
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
-
 2026.11.09相続税の計算順序を知れば、不動産の価値が見えてくる。尾張の相続不動産、評価から売却まで住まいプラザがワンストップで支えます。
-
 2026.08.29収益不動産の相談|賢い資産管理で未来を守る!あなたの収益不動産を最大活用しませんか?|尾張で売却なら住まいプラザ
-
 2026.11.20相続不動産を受け継ぐ前に、税額と手続きの見通しを。尾張の相続・不動産売却を、専門家と連携してワンストップでサポートします。
-
 2026.11.15相続税の納付額、どう決まる?不動産の評価から按分計算まで、住まいプラザがわかりやすくサポート|住まいプラザへ!
-
 2026.11.12生命保険金・死亡退職金の相続税、正しく把握できていますか?不動産の相続から売却まで、住まいプラザが専門家と連携してサポートします。
-
 2026.10.08相続の相談|相続手続き、スムーズに進めるポイントを押さえましょう!|尾張で不動産売却をお考えなら住まいプラザへ
-
 2026.10.06相続の相談|未来を見据えた生活のための生前贈与と不動産活用の新しいカタチ|尾張で不動産売却なら住まいプラザへ!
-
 2026.09.20相続の相談|相続前に知るべき!あなたの未来が変わる保険活用法|尾張で不動産売却をお考えなら住まいプラザへ!
-
 2026.07.19相続の相談|相続税対策は生命保険で決まり!|尾張で不動産売却をお考えなら住まいプラザへ!
-
 2026.05.31空き家の相談|空き家を賢く管理し、相続の悩みを解決!|尾張で不動産売却をお考えなら住まいプラザへ!
-
 2026.11.22空き家相続の「何が課税対象?」を、売却まで見据えて整理。相続税評価額の確認から不動産の相談まで、住まいプラザがワンストップでサポートします。
-
 2026.02.16相続・空き家の相談|相続した空き家の確定申告、悩む前にまずはご相談を!|尾張で不動産売却なら(株)住まいプラザ
-
 2026.02.18一宮エリアで相続の相談|将来を見据えた「終活」は早めの備えがカギ!|尾張で不動産売却をお考えなら住まいプラザ|安心取引
-
 2026.02.19不動産売却の相談|中古住宅の売却をお考えの方へ!税制上のメリットを活用して賢く手放そう!|(株)住まいプラザへ
-
 2026.02.22相続の空き地の相談|相続の空き地、再利用のチャンスを逃すな!|尾張で不動産売却をお考えなら住まいプラザへ
-
 2026.02.27相続の相談|終活を意識した相続対策は、あなたの未来を守るための大切なステップです!|尾張で売却なら住まいプラザ
-
 2026.11.13相続の相談|相続税の計算から、不動産のこれからまで。尾張の相続を、順序立てて安心の一歩へ。|住まいプラザへ!

