お気軽にお問い合わせください。
営業時間:
10:00~18:00
*ご予約の際は時間外対応致します
*ご予約の際は時間外対応致します
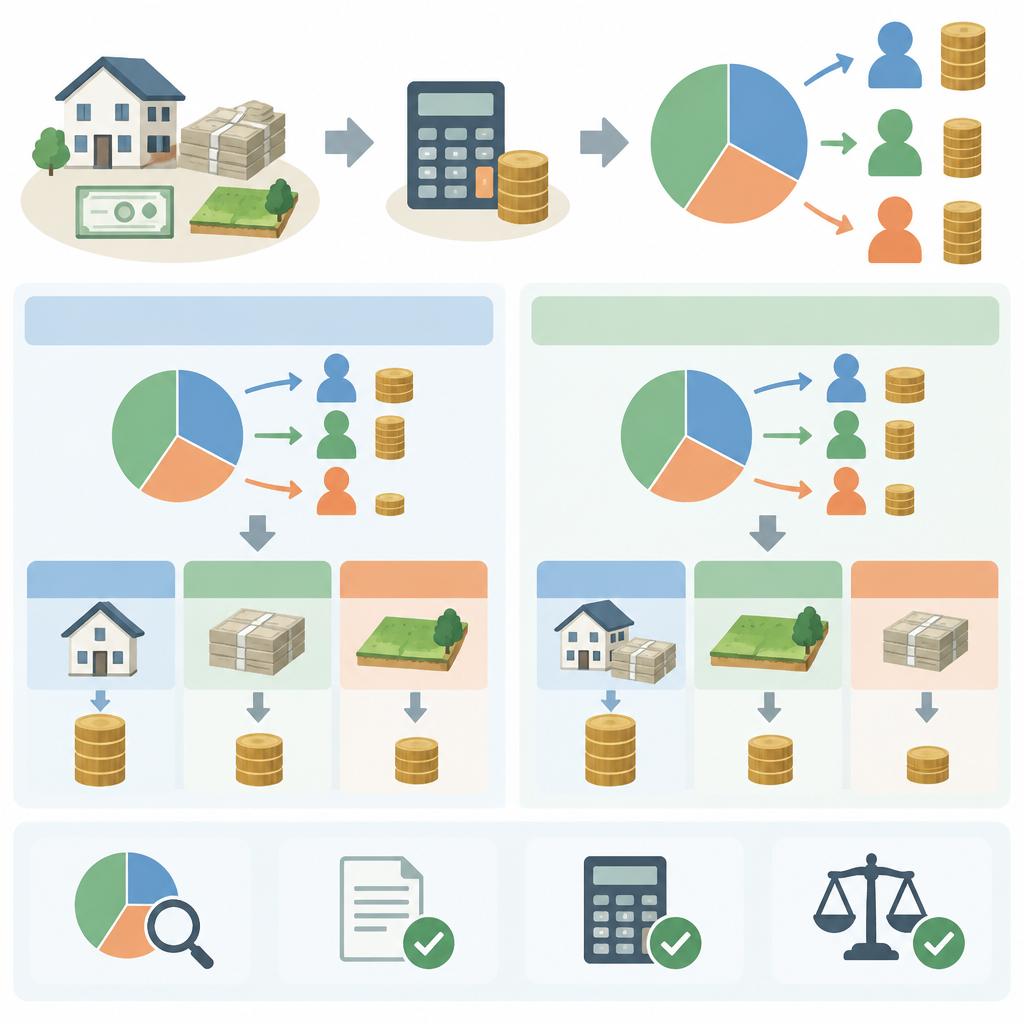
財産全体から税額を算出し、取得割合に応じて各相続人へ配分します
相続税の納付額は「遺産全体の税額を分ける」ことで決まる
- 相続財産を確認し、土地・建物などの不動産を含めて評価額を把握します。
- 債務や葬式費用などを差し引き、基礎控除を踏まえて課税遺産の総額を確認します。
- 課税遺産の総額を法定相続分で分けたものと仮定し、相続税の総額を計算します。
- 算出した相続税の総額を、実際に各相続人が取得した財産の割合に応じて按分します。
- 各人に適用される税額控除や、該当する場合の相続税額の加算を反映し、納付額を算出します。
相続税は、相続人がそれぞれ受け取った財産だけを別々に計算するのではなく、まず遺産全体を基に相続税の総額を算出し、その後、実際の取得割合などに応じて各人の納付額を決める仕組みです。不動産を含む相続では、土地や建物の評価が課税価格に影響するため、計算の流れを順に確認することが大切です。ここでは、課税価格の合計から各相続人の納付額に至るまでの基本的な流れを整理します。
最初の一歩は財産の洗い出し|各人の課税価格の合計額を確認
不動産の評価も含め、プラスの財産と差し引く費用を確認することが計算の第一歩です。
-
Point 01
財産と債務を洗い出す土地や建物、預貯金、有価証券などのプラスの財産を確認し、借入金などの債務や葬式費用も整理します。何が相続財産にあたるかを漏れなく把握することで、相続税計算の基礎となる課税価格を確認しやすくなります。 -
Point 02
不動産は評価と権利関係が重要土地や建物は、現金のように額面で計算できるものではなく、相続税評価の方法に沿って価額を確認します。土地の形状や利用状況、共有持分などの権利関係によって確認事項が異なるため、資料をそろえて丁寧に把握することが大切です。 -
Point 03
正確な把握が納付額の土台に財産の評価や債務などの整理に誤りがあると、課税価格やその後に算出する相続税額にも影響する可能性があります。相続財産の全体像を早い段階で確認し、必要に応じて税理士などの専門家にも相談しながら進めると安心です。
基礎控除を差し引いて課税遺産総額を求める
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。たとえば法定相続人が配偶者と子ども2人の計3人であれば、基礎控除額は4,800万円です。課税価格の合計額が基礎控除額以下の場合、原則として相続税はかかりません。ただし、相続税が発生しない場合でも、特例の適用を受けるために申告が必要となることがあります。法定相続人の数は、養子がいる場合などに一定の数え方のルールがあるため、状況に応じた確認が必要です。
課税価格の合計額を求める際は、土地や建物、預貯金、有価証券などの財産を漏れなく把握し、相続税評価額を確認します。不動産は所在地や面積、利用状況、権利関係などによって評価の確認が必要で、名義や境界、共有持分などの状況が整理されていないと、評価や手続きに時間を要することがあります。また、借入金などの債務や葬式費用を適切に確認できていない場合も、課税価格の計算に影響する可能性があります。
相続財産の内容や相続人の構成によって計算は異なります。住まいプラザでは、不動産の売却を検討されている方に、物件の状況や権利関係の確認、必要に応じた司法書士・土地家屋調査士などの専門家との連携を通じて、売却に向けた準備をサポートしています。相続税の具体的な評価や申告については税理士などの専門家への確認が必要ですが、まずは不動産を含む相続財産の整理についてお気軽にご相談ください。

法定相続分で仮計算|相続税の総額を算出する
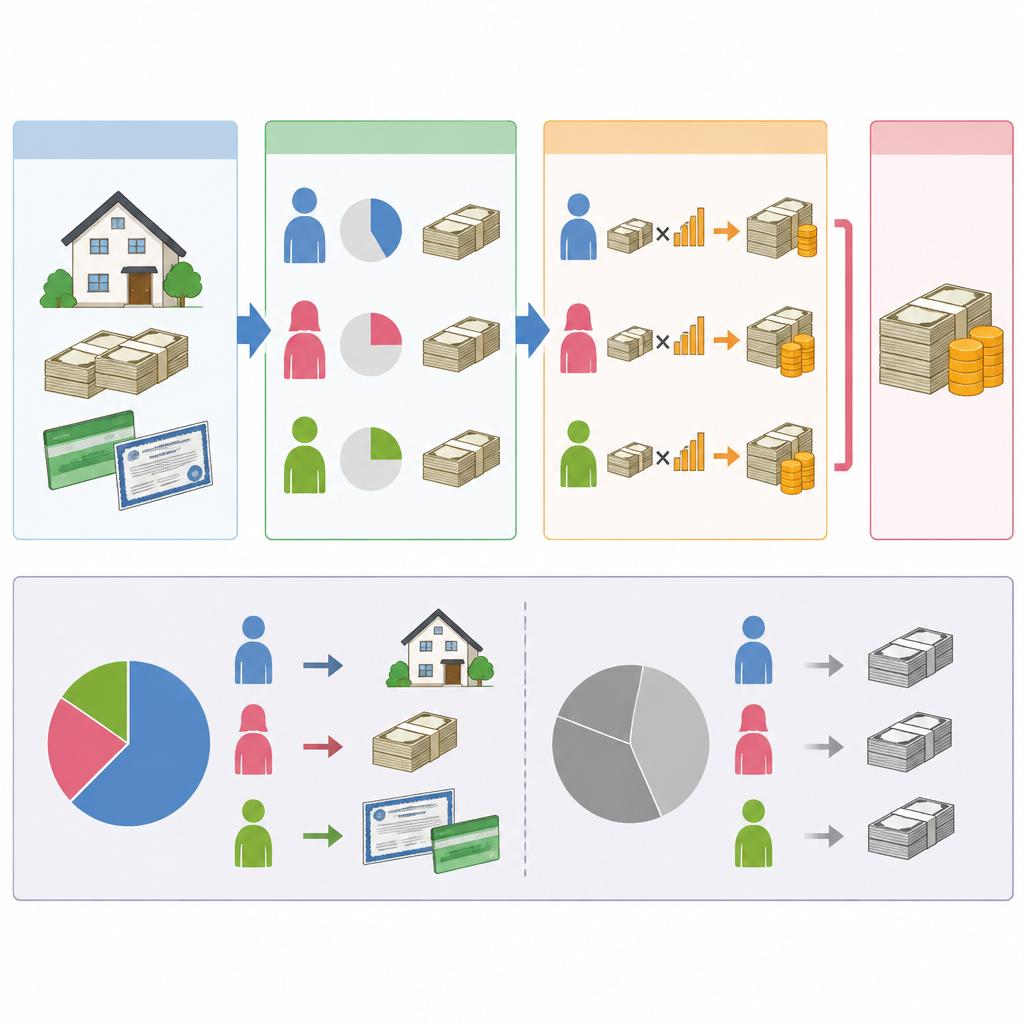
課税遺産総額が分かったら、次に相続税の総額を計算します。ここでは、実際に誰がどの財産を相続するかを決める前に、課税遺産総額を法定相続分どおりに各相続人が取得したものと仮定して、相続税額を算出します。各人の仮の取得額に、相続税の税率と控除額を当てはめ、その税額を合計したものが相続税の総額です。
たとえば、課税遺産総額が6,000万円で、相続人が配偶者と子ども2人の場合、法定相続分は配偶者が2分の1、子どもはそれぞれ4分の1です。仮の取得額は配偶者が3,000万円、子どもが各1,500万円となります。それぞれの金額に該当する税率・控除額を適用して税額を求め、3人分を合算します。実際の税額は法定相続人の構成や各種特例などによって変わるため、これは計算の流れを示す簡略例です。
この段階で使う法定相続分は、相続税の総額を算出するための計算上の割合です。実際の遺産分割で合意した割合とは別であり、遺産をその割合どおりに分けなければならないという意味ではありません。たとえば、実際には配偶者が多く取得する場合でも、まずは法定相続分を基準に相続税の総額を計算し、次の段階で各相続人の実際の取得割合に応じて税額を配分します。
不動産が含まれる相続では、土地や建物の評価額が課税遺産総額や仮の取得額に影響します。評価方法や権利関係を確認したうえで、相続人の構成に応じて計算することが大切です。住まいプラザでは、不動産の売却や相続に関するご相談を承り、必要に応じて税理士などの専門家と連携しながら、財産の整理や今後の進め方をサポートします。具体的な税額の計算や申告については、税理士などの専門家へご確認ください。
たとえば、課税遺産総額が6,000万円で、相続人が配偶者と子ども2人の場合、法定相続分は配偶者が2分の1、子どもはそれぞれ4分の1です。仮の取得額は配偶者が3,000万円、子どもが各1,500万円となります。それぞれの金額に該当する税率・控除額を適用して税額を求め、3人分を合算します。実際の税額は法定相続人の構成や各種特例などによって変わるため、これは計算の流れを示す簡略例です。
この段階で使う法定相続分は、相続税の総額を算出するための計算上の割合です。実際の遺産分割で合意した割合とは別であり、遺産をその割合どおりに分けなければならないという意味ではありません。たとえば、実際には配偶者が多く取得する場合でも、まずは法定相続分を基準に相続税の総額を計算し、次の段階で各相続人の実際の取得割合に応じて税額を配分します。
不動産が含まれる相続では、土地や建物の評価額が課税遺産総額や仮の取得額に影響します。評価方法や権利関係を確認したうえで、相続人の構成に応じて計算することが大切です。住まいプラザでは、不動産の売却や相続に関するご相談を承り、必要に応じて税理士などの専門家と連携しながら、財産の整理や今後の進め方をサポートします。具体的な税額の計算や申告については、税理士などの専門家へご確認ください。
実際の取得割合で配分する|按分割合の計算方法
法定相続分を使って相続税の総額を算出した後は、その税額を実際の取得状況に応じて各相続人へ配分します。基本となるのは、各人の課税価格が課税価格の合計額に占める割合です。この割合を按分割合といい、「各人の課税価格 ÷ 課税価格の合計額」で求めます。算出した按分割合を相続税の総額に掛けることで、各人の税額の基礎となる金額がわかります。
たとえば、課税価格の合計が1億円で、相続税の総額が1,000万円の場合、課税価格6,000万円を取得した人の按分割合は60%となり、税額の基礎は600万円です。課税価格4,000万円を取得した人は40%で、税額の基礎は400万円となります。これは計算の仕組みを示す単純な例であり、実際には取得財産の評価や債務・葬式費用の負担、税額控除などを踏まえて納付額が決まります。
このため、遺産分割の内容が変わると、各人が取得する課税価格も変わり、按分後の税額にも影響します。不動産を誰が相続するかによって、現金や預貯金との配分、債務の負担、特例の適用関係などが異なることもあります。分割案を検討する際は、財産の評価額だけでなく、各人の税負担や納税資金を確保できるかも確認しておくことが大切です。
按分割合を確認する際は、課税価格の合計と各人の課税価格が同じ基準で整理されているか、土地・建物の評価や共有持分、債務の負担先に誤りがないかを確認しましょう。端数処理など細かな計算上の取扱いもあるため、単純な取得額の比率だけで納付額を判断するのは避けたいところです。住まいプラザでは、不動産の評価や相続後の売却について状況を整理し、必要に応じて税理士などの専門家と連携しながら、相続人の皆様が次の手続きを検討しやすいようサポートします。相続税の具体的な申告・税額計算は税理士へご相談ください。
たとえば、課税価格の合計が1億円で、相続税の総額が1,000万円の場合、課税価格6,000万円を取得した人の按分割合は60%となり、税額の基礎は600万円です。課税価格4,000万円を取得した人は40%で、税額の基礎は400万円となります。これは計算の仕組みを示す単純な例であり、実際には取得財産の評価や債務・葬式費用の負担、税額控除などを踏まえて納付額が決まります。
このため、遺産分割の内容が変わると、各人が取得する課税価格も変わり、按分後の税額にも影響します。不動産を誰が相続するかによって、現金や預貯金との配分、債務の負担、特例の適用関係などが異なることもあります。分割案を検討する際は、財産の評価額だけでなく、各人の税負担や納税資金を確保できるかも確認しておくことが大切です。
按分割合を確認する際は、課税価格の合計と各人の課税価格が同じ基準で整理されているか、土地・建物の評価や共有持分、債務の負担先に誤りがないかを確認しましょう。端数処理など細かな計算上の取扱いもあるため、単純な取得額の比率だけで納付額を判断するのは避けたいところです。住まいプラザでは、不動産の評価や相続後の売却について状況を整理し、必要に応じて税理士などの専門家と連携しながら、相続人の皆様が次の手続きを検討しやすいようサポートします。相続税の具体的な申告・税額計算は税理士へご相談ください。
税額加算・控除を反映して、各人の相続税納付額へ
各相続人に按分した税額が、そのまま納付額になるとは限りません。相続人の続柄などによって相続税額の加算がある一方、配偶者の税額軽減や未成年者控除、障害者控除、相次相続控除などが適用される場合は、該当する税額から差し引いて最終的な納付額を求めます。加算や控除の対象となるかどうかは、相続人の関係や過去の相続、財産の取得状況などによって異なります。
たとえば、配偶者は取得した正味の遺産額が一定の範囲内であれば、配偶者の税額軽減によって相続税がかからない場合があります。ただし、税額がゼロとなる場合でも、特例の適用にあたり相続税の申告が必要となることがあります。遺産分割がまとまっていない場合など、適用に条件や手続きが設けられている制度もあるため、制度の名称だけで判断せず、要件を確認することが大切です。
また、相続人ではない親族などが財産を取得した場合には、相続税額の加算が生じることがあります。加算の対象や計算方法には例外もあるため、誰がどの財産を取得したかを整理して確認しましょう。ここまでの計算では、不動産の評価額や債務の扱い、遺産分割の内容が税額に影響します。住まいプラザでは不動産の売却や相続に伴うご相談を承り、必要に応じて税理士などの専門家と連携して進め方を確認します。相続税の申告や具体的な税額の判断は個別事情によって異なるため、納付額を確定する際は税理士へ相談し、申告期限や必要書類も含めて確認しましょう。
たとえば、配偶者は取得した正味の遺産額が一定の範囲内であれば、配偶者の税額軽減によって相続税がかからない場合があります。ただし、税額がゼロとなる場合でも、特例の適用にあたり相続税の申告が必要となることがあります。遺産分割がまとまっていない場合など、適用に条件や手続きが設けられている制度もあるため、制度の名称だけで判断せず、要件を確認することが大切です。
また、相続人ではない親族などが財産を取得した場合には、相続税額の加算が生じることがあります。加算の対象や計算方法には例外もあるため、誰がどの財産を取得したかを整理して確認しましょう。ここまでの計算では、不動産の評価額や債務の扱い、遺産分割の内容が税額に影響します。住まいプラザでは不動産の売却や相続に伴うご相談を承り、必要に応じて税理士などの専門家と連携して進め方を確認します。相続税の申告や具体的な税額の判断は個別事情によって異なるため、納付額を確定する際は税理士へ相談し、申告期限や必要書類も含めて確認しましょう。
不動産の相続・納税で迷ったら、まずは住まいプラザへご相談ください
相続税の納付額を考える際、土地や戸建てなどの不動産は評価額の確認が欠かせません。土地の形状や面積、利用状況、権利関係、建物の状態などによって確認事項は異なり、相続登記や測量が必要になるケースもあります。まずは不動産の状況と相続後のお悩みを整理し、保有を続けるのか、売却するのかを含めて今後の方針を検討しましょう。
住まいプラザでは、一宮市を中心とした尾張エリアで、相続した土地・戸建ての売却相談を承っています。司法書士や土地家屋調査士などの専門家と連携し、登記や測量などの確認から、必要に応じた売却活動までワンストップで支援します。空き家の状態確認や、売却に向けた修繕・解体の手配についてもご相談いただけます。
相続税額の具体的な計算や申告、税額控除の適用判断は、財産の内容やご家族の状況によって異なるため、税理士への相談が必要です。不動産の評価や売却について気になることがあれば、税理士などの専門家とも連携しながら、必要な確認事項を整理するお手伝いをいたします。無料相談を実施しておりますので、まずはお電話・メール・ホームページからお気軽にお問い合わせください。
住まいプラザでは、一宮市を中心とした尾張エリアで、相続した土地・戸建ての売却相談を承っています。司法書士や土地家屋調査士などの専門家と連携し、登記や測量などの確認から、必要に応じた売却活動までワンストップで支援します。空き家の状態確認や、売却に向けた修繕・解体の手配についてもご相談いただけます。
相続税額の具体的な計算や申告、税額控除の適用判断は、財産の内容やご家族の状況によって異なるため、税理士への相談が必要です。不動産の評価や売却について気になることがあれば、税理士などの専門家とも連携しながら、必要な確認事項を整理するお手伝いをいたします。無料相談を実施しておりますので、まずはお電話・メール・ホームページからお気軽にお問い合わせください。
【損をしないシリーズ掲載店】
当社は、「空き家対策フル活用ドットコム」を始め「損をしないシリーズ」の掲載をしています
相続した空き家・空き地の売却は、当社にお任せください
「不動産終活」・「家族信託」
超高齢化社会に貢献すべく、認定不動産終活士・相続アドバイザーとして活動しています
相続した空き家・空き地の相談はお任せください
Contact お問い合わせ
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
-
 2026.09.30相続の相談|相続人の確定が未来を守る第一歩です!|尾張で不動産売却をお考えなら住まいプラザへ!
-
 2026.10.08相続の相談|法定相続分を基盤にした新たな相続スタイルをご提案|尾張で不動産売却をお考えなら住まいプラザへ!
-
 2026.11.13相続の相談|相続税の計算から、不動産のこれからまで。尾張の相続を、順序立てて安心の一歩へ。|住まいプラザへ!
-
 2026.11.20相続税の「いくら払う?」から、不動産の「どう活かす?」まで。配偶者の税額軽減・未成年者控除・障害者控除を踏まえ、尾張の相続不動産を住まいプラザがワンストップでサポートします。
-
 2026.11.20相続不動産を受け継ぐ前に、税額と手続きの見通しを。尾張の相続・不動産売却を、専門家と連携してワンストップでサポートします。
-
 2026.11.22相続税の計算は「順序」で見通しが変わる。土地・建物の評価から売却相談まで、尾張の不動産専門家と一緒に整理しませんか。

